通販システムの乗り換え時に起きるデータ移行問題(8/21)
~現場で頻発する課題と対策を実務目線で解説~
公開日時 2026/10/09
この記事でわかること
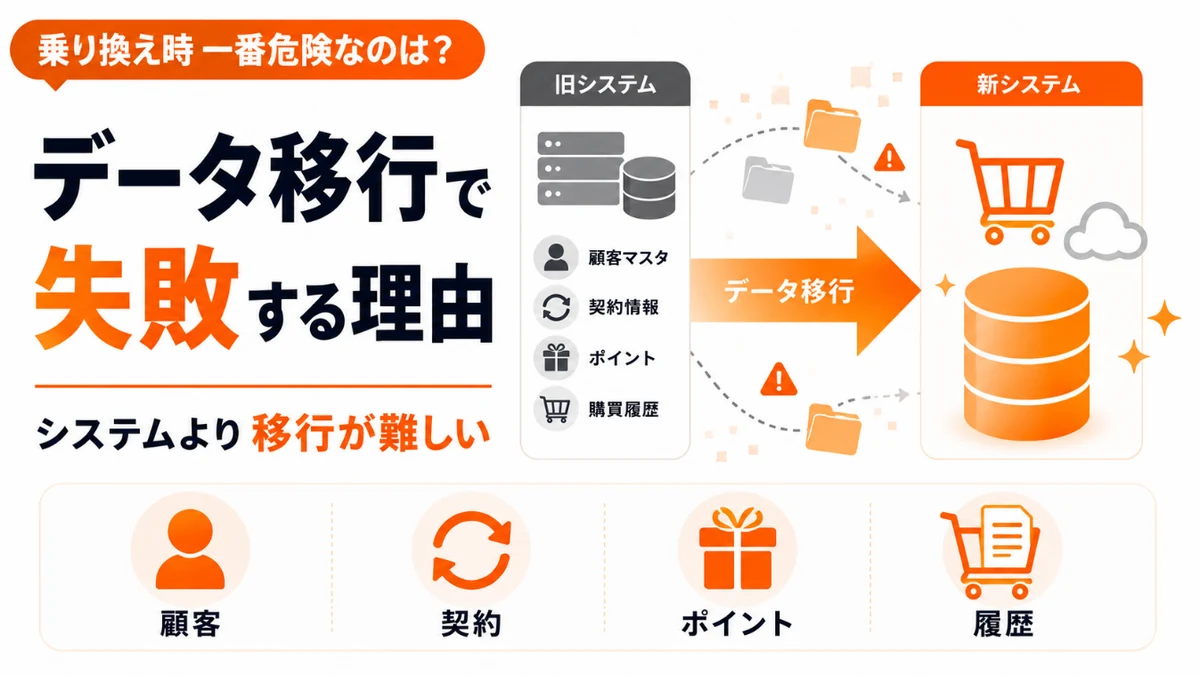
通販システムの乗り換えで最もリスクが高い工程がデータ移行です。顧客マスタの名寄せ、定期契約の引き継ぎ、ポイント残高、購買履歴、応対履歴、商品マスタなど、移行対象は多岐にわたり、設計が甘いと運用開始直後に大量の不整合が発生します。
本記事では、データ移行で頻発する課題を整理し、要件定義段階から考えるべき設計・運用のポイント、そして移行リハーサルの進め方までを実務目線で解説します。
なぜ通販システムのデータ移行は難しいのか
通販システムのデータ移行は、他のIT刷新と比べても難易度が高い工程です。理由は4つあります。
- 1. 対象データの種類が多い
- 顧客、定期契約、購買履歴、配送、ポイント、応対履歴、商品マスタ、在庫、決済情報など、扱う領域が広く、それぞれにビジネスルールが絡みます。
- 2. データの蓄積期間が長い
- 何年分も積み上がった購買履歴やポイント、定期契約の状態を、間違いなく正確に引き継ぐ必要があります。
- 3. 現行データの品質にバラつきがある
- 長年の運用のなかで、表記ゆれ、入力ミス、重複、欠損が混入しており、そのまま移行できないことがほとんどです。
- 4. 移行ミスが顧客に直接影響する
- 住所間違い、ポイント残高ずれ、定期契約の停止漏れなどは、運用開始と同時にクレームに繋がります。
これらの特性ゆえに、データ移行は「最後にやればよい工程」ではなく、要件定義の最初から設計しておくべきテーマです。
システム選定時に見落とされやすい「移行」の視点
エルテックスの2021年調査では、通販システム導入時の重視項目として導入・運用コストなどが挙がっています。ただし、公表された選択肢にはデータ移行という独立した項目がなく、この結果から移行への関心や優先度の高低は判断できません。移行の難易度と費用は、選定時に別途確認する必要があります。
しかし実際のリプレイスプロジェクトでは、システム選定よりもデータ移行の成否が運用開始後の安定稼働を左右するケースが少なくありません。どれほど優れた機能を持つシステムでも、顧客マスタや定期契約、ポイント残高、購買履歴の移行に問題があれば、現場は大きな混乱に直面します。
なお、この傾向はエルテックスが2021年に実施した調査でも確認されており、同社では調査を継続的に実施しています。通販事業者がシステムに求める要件は変化しているものの、「コスト」「機能」「拡張性」といった選定要素が重視される一方で、移行や運用といった導入後の課題が見落とされやすい構造は現在も変わらないテーマといえるでしょう。
そのため、通販システムの乗り換えでは「どのシステムを選ぶか」と同じレベルで、「どう移行するか」を要件定義の初期段階から検討することが重要です。
現場で頻発するデータ移行の課題
実際の現場でよく観察される、データ移行の典型的な課題を整理します。
1. 顧客マスタの名寄せ問題
EC会員と基幹会員の顧客マスタが別管理だった場合、移行と同時に名寄せが必要になります。表記ゆれ(半角・全角、姓名スペース有無)、住所違い、電話番号の桁違いなど、判定ロジックの設計が甘いと、別人の統合や同一人物の分離が発生します。
2. 定期契約の引き継ぎ
定期コースの契約状態(次回お届け日、休止中、解約済み、コース変更履歴)を正確に引き継がないと、運用開始日に「届くはずの商品が届かない」「解約したはずなのに届く」といった事故が起きます。
3. ポイント残高・有効期限
ポイントは「実質的なお金」です。残高、付与履歴、有効期限、利用予約などの状態を1ポイントもずらさず移行する必要があります。仕様の違うシステム間で完全一致させるには、変換ロジックの慎重な設計が要ります。
4. 購買履歴の長期保持
LTV計算、CRM施策、解約予兆検知のために、過去の購買履歴は長期にわたって保持する必要があります。移行対象期間をどう決めるか、古いデータを別アーカイブに分けるか、要件定義段階で判断が必要です。
5. 応対履歴・問い合わせ履歴
コールセンターの応対履歴、問い合わせメール、メモなどの非構造化データは、フィールド構成が現行と新システムで違うことが多く、機械的な移行が難しい領域です。
6. 商品マスタ・在庫情報
商品コード体系、属性、JANコード、価格マスタ、複数倉庫の在庫情報なども移行対象です。古い商品の扱い、廃番商品、季節商品など、運用ルールの整理も必要になります。
7. 決済・与信情報
カード決済情報は、移行元・移行先の決済代行会社に移行可否と手順を確認します。既存トークンをそのまま移せるとは限りません。識別子の対応付け、定期契約との再関連付け、移行できない場合の再登録対応を計画します。後払いの与信情報や口座振替情報も、各事業者の条件に応じて確認してください。
データ移行プロジェクトの進め方
データ移行を成功させるための進め方を、フェーズごとに整理します。
フェーズ1:要件定義段階(プロジェクト初期)
- ・移行対象データの一覧化(テーブル単位、項目単位)
- ・移行対象期間の決定(全期間か一定期間か)
- ・データ品質の現状把握(重複、欠損、表記ゆれの量)
- ・新システムでのデータ構造とのマッピング
- ・移行除外データの方針(アーカイブ/削除/別管理)
フェーズ2:設計段階
- ・名寄せルールの定義(自動マージ/手動確認の境界線)
- ・変換ロジックの設計
- ・データクレンジングの実施範囲
- ・移行スクリプトの仕様
- ・検証ルール(チェックサム、件数、サンプル抽出)
フェーズ3:開発・テスト段階
- ・移行スクリプトの実装
- ・サンプルデータでの試行
- ・データ品質チェック
- ・エラー処理の整備
フェーズ4:移行リハーサルと完了基準の確認
- ・本番相当データでの全件移行リハーサル
- ・移行所要時間の計測
- ・不整合データの洗い出し
- ・是正方法の確立
- ・所要時間、件数・金額・定期契約の整合性、業務側の受入、切り戻し手順を完了基準と照合し、未達なら是正・再検証
フェーズ5:本番移行
- ・切り替え時のデータ凍結ルール
- ・移行作業のタイムテーブル
- ・ロールバック計画
- ・移行直後の監視体制
データ移行で見落とされがちなポイント
経験的に、データ移行で見落とされやすい論点を5つ挙げます。
- 1. 「現行業務ルール」と「データ」のセット移行
- データだけ移行しても、業務ルールを引き継がなければ意味が変わる場合があります。例えば「発送手配前の配送日変更の受付期限」は、注文状態などのデータと、受付可否のルールをセットで定義する必要があります。
- 2. 履歴データの保持期間と検索性能
- 長期間の購買履歴を全部入れると、検索性能が劣化することがあります。その場合、よく使うデータと参照頻度の低いデータを分ける設計が必要です。
- 3. 並行稼働期間のデータ同期
- 並行稼働では、正として扱う更新元と、請求・出荷指示を本番実行するシステムを定めます。もう一方は照合などの目的に限定し、二重請求・二重出荷を防ぎます。差分同期と、最終切り替え時のデータ整合性を検証する計画が必要です。
- 4. 個人情報保護への配慮
- 移行作業で個人情報の取り扱い範囲が広がります。アクセス権限、移行ログの記録、テストデータのマスキングなどを設計しておきます。
- 5. 移行後の検証期間
- 切り替え直後の数週間〜数カ月は、データ起因のトラブルが頻発します。検証チームを継続させ、修正ルートを確保しておくことが大事です。
よくある質問(FAQ)
- データ移行はベンダーに任せきりにしても大丈夫ですか?
- ベンダーは新システム側の仕様を知っていますが、自社の業務ルール・データの癖は事業側のほうが詳しいです。役割分担を明確にして、業務側・ベンダー・移行専門チームの3者協働で進めるのが現実的です。
- 移行リハーサルは何回やればよいですか?
- 必要な回数は移行範囲と検証結果によります。所要時間、件数・金額・契約の整合、業務側の受入、切り戻し手順などの完了基準を先に決めてください。問題を是正して再検証し、基準を満たしてから本番移行を判断します。
- ポイントの引き継ぎはどう設計しますか?
- 新旧システムで仕様が違うことが多いため、変換ルールを事業側で決める必要があります。「1ポイント=1円」「有効期限」「使用予約」などをどう扱うか、移行設計の初期に決めることが重要です。
- 古い購買履歴は捨ててもよいですか?
- LTV計算、CRM、コンプライアンス保管要件などで必要になることが多いです。即時参照する必要がないなら、アーカイブDBに分ける設計が現実的です。
「通販システムの乗り換え時に起きるデータ移行問題(8/21)」まとめ
通販システムの乗り換え時のデータ移行は、プロジェクトの成否を分ける重要工程です。顧客マスタの名寄せ、定期契約の引き継ぎ、ポイント、購買履歴、応対履歴、商品マスタなど、対象が広く難易度が高い領域です。
データ移行を「最後の工程」と捉えず、要件定義段階から設計し、リハーサルで所要時間・データ整合・受入条件などの完了基準を満たしてから本番に臨むこと。そして業務ルールも同時に整理して、データだけが移っても意味が失われない設計にすること。この2点が、データ移行プロジェクトを成功させる最大のポイントです。
通販システム全体の選定・リプレイス・運用については、「総論:はじめに読む記事(1/21)」、関連記事「通販システムのリプレイスで失敗する会社の特徴」「通販システムの選び方」もあわせてご覧ください。